Islamic Personal Financing Literacy in Malaysia

Hand inserting a silver coin into a black piggy bank beside scattered coins

Islamic personal financing in everyday vocabulary

Islamic personal financing structures cash needs through Shariah contracts rather than conventional interest loans, with disclosed profits and asset-based steps that banks document carefully. Shoppers should read the contract name, the profit rate expression, and the early settlement rules before comparing only the monthly instalment. Affordability still follows income and existing commitments, regardless of branding on the brochure.

Product pages for personal financing facilities outline eligibility themes and documentation. Treat them as maps to banker conversations, not as approval promises typed in advance.
Hand inserting a silver coin into a black piggy bank beside scattered coins
Keep deposits and financing as separate decisions with their own paperwork.

Bank Negara Malaysia supervises Islamic banking conduct and publishes consumer education materials. The Malaysia International Islamic Financial Centre resources help readers understand the wider Islamic finance ecosystem. Use both for literacy, then verify every figure against your letter of offer.

Term deposits as a separate decision

Saving products such as term deposit accounts answer a different question: parking surplus funds for a fixed period with disclosed profit arrangements. Do not fund a financing application by breaking a deposit without calculating opportunity cost and penalties that may apply.

Ladder maturities if you may need staggered liquidity. A single long tenure is inflexible when family expenses arrive unevenly across school terms and festive months.

Educational overview of key Islamic finance instruments and product modes.

Motorcycle financing as a focused use case

Two-wheel purchases are common in Malaysian commuting. Facilities aimed at motorcycle financing should be compared on tenure, profit rates, and whether insurance packaging is optional or bundled. Check road tax and maintenance budgets so the instalment is not the only cost you can name aloud.
Close-up of a black motorcycle fuel tank and chrome handlebars at sunset
Cost a motorcycle fully – down payment, tenure, and insurance – before you sign.

Inspect the unit and confirm seller legitimacy before signing. Financing cannot repair a stolen chassis number problem after the fact, and urgency is a common pressure tactic in informal sales.

Documents and DSR awareness

Prepare identity documents, income evidence, and central credit reports as requested. Know your debt service ratio before applying so declines are not surprises. Disclose existing commitments honestly; hidden obligations surface in bureau data anyway and damage trust in the relationship.

Ask how profit is calculated on early settlement. Surprises here frustrate otherwise careful borrowers who planned to clear balances after a bonus.

Profit expression, early settlement, and deposit trade-offs

Many Islamic facilities disclose two figures: a ceiling profit rate written into the contract and an effective rate actually charged, which may sit lower. Ask which one drives your schedule and under what conditions the bank may move toward the ceiling. Variable structures can shift with a benchmark, so test your budget against a higher figure, not just today’s quote.

Settling before maturity usually triggers an ibra, a rebate on unearned profit that the bank grants under its stated policy. Request a written settlement statement so you see the rebate amount and any fees in actual ringgit. Fixed term placements work the other way round: they reward you for locking money away and charge you, in forgone returns, for withdrawing early.

When a motorcycle is part of the plan, check whether takaful cover is offered as a separate choice or folded into the package. Budget for road tax, servicing, and tyres alongside the instalment itself. Verify the seller and the bike’s documents in person, because no facility can fix a questionable ownership history later.

Sequencing savings, commuting needs, and discretionary wants

Separate emergency savings, essential commuting tools, and discretionary wants before you treat any facility as inevitable this month. If a motorcycle is required for work, model total ownership cost first. If the cash gap is short, compare financing against pausing non-essential spending for one quarter. Household budgeting decides whether a facility is wise; product literacy only helps you ask precise questions of the banker.

Know your debt service ratio and disclose existing commitments honestly. Bureau data surfaces hidden obligations anyway, and early settlement surprises frustrate borrowers who planned to clear balances after a bonus without reading that clause.
Rancang Menu Harian: Ayam, Daging, Idea Cepat

Colorful stir-fry vegetables cooking in a wok over a gas flame

Kenapa soalan “makan apa hari ini” selalu berulang

Di rumah Malaysia, soalan menu harian sering datang lewat petang apabila tenaga sudah rendah. Bukan kerana kurang idea, tetapi kerana pilihan terlalu banyak dan stok peti sejuk tidak jelas. Satu cara mudah ialah senaraikan tiga protein yang ada, dua sayuran, dan satu karbohidrat, kemudian padankan dengan teknik masakan yang paling cepat. Pendekatan ini mengurangkan scroll resepi tanpa hala tuju dan mengurangkan pembelian panik di pasar raya.

Halaman tip seperti makan apa hari ini boleh jadi pencetus idea, tapi keputusan akhir tetap ikut stok dan masa. Elak mula masak sebelum tahu apa yang hampir luput dalam peti. Ambil foto rak peti seminggu sekali supaya rancangan lebih jujur. Jika anda kongsi dapur dengan ahli keluarga lain, letakkan nota kecil pada bekas supaya bahan tidak “hilang” sebelum malam memasak.

Colorful stir-fry vegetables cooking in a wok over a gas flame
Stok sayur dan teknik kuali membantu soalan makan apa hari ini kurang berulang.

Rujukan pemakanan awam daripada Bahagian Pemakanan Kementerian Kesihatan Malaysia membantu anda faham porsi asas. Garis panduan FAO mengenai panduan diet Malaysia juga berguna untuk konteks bilangan kumpulan makanan. Gunakan kedua-duanya sebagai latar, bukan sebagai menu kaku setiap malam. Matlamatnya ialah kepelbagaian yang mampu dilaksana, bukan kesempurnaan di atas kertas.

Resepi ayam yang mesra minggu sibuk

Ayam mudah dipotong kecil, menyerap perasa, dan sesuai untuk air fryer, kuali, atau ketuhar. Pilih kaedah ikut masa: tumis cepat dengan sos siap, bakar dengan rempah kering, atau rebus kuah yang boleh disimpan esok. Koleksi resepi ayam berguna bila anda mahu variasi tanpa tukar protein utama seminggu penuh.

Simpan bahagian dada dan peha dalam bekas berasingan supaya defrost lebih teratur. Perasakan semalaman hanya jika anda pasti akan masak esok; jika rancang longgar, asingkan rempah kering dan basah. Siapkan satu sos asas dalam balang supaya malam overtime lebih cepat. Bilas tangan dan papan potong selepas urus ayam mentah, kemudian baru potong sayur supaya amalan dapur kekal selamat.

Video pendidikan tentang teknik asas menggoreng nasi dengan bahan yang ada.

Bila daging lembu masuk giliran

Daging biasanya perlukan masa atau potongan yang sesuai teknik. Daging iris nipis sesuai kuali panas; potongan lebih keras lebih baik dimasak perlahan. Rujuk idea resepi daging untuk padanan kuah, goreng, atau bakar, kemudian laraskan garam ikut jenama kicap yang anda guna di rumah.

Jika belanjawan ketat, campur daging dengan cendawan atau tauhu supaya isipadu lauk cukup untuk keluarga tanpa rasa “tipis”. Catat masa masak sebenar supaya minggu depan anda tidak ulang kesilapan yang sama. Potong daging semasa hujung minggu jika hari bekerja terlalu padat. Bekukan dalam saiz satu kali masak supaya anda tidak perlu cairkan keseluruhan pek besar.

Putaran menu tiga hari tanpa rasa membosankan

Contoh putaran: hari pertama ayam tumis, hari kedua kuah ringan, hari ketiga goreng atau bakar. Tukar hanya sos dan sayur supaya otak tidak penat memikirkan protein baharu setiap malam. Simpan satu “menu kecemasan” tin atau beku untuk hari overtime. Putaran pendek lebih mudah ditepati berbanding pelan tujuh hari yang kelihatan hebat pada Ahad tetapi runtuh pada Rabu.

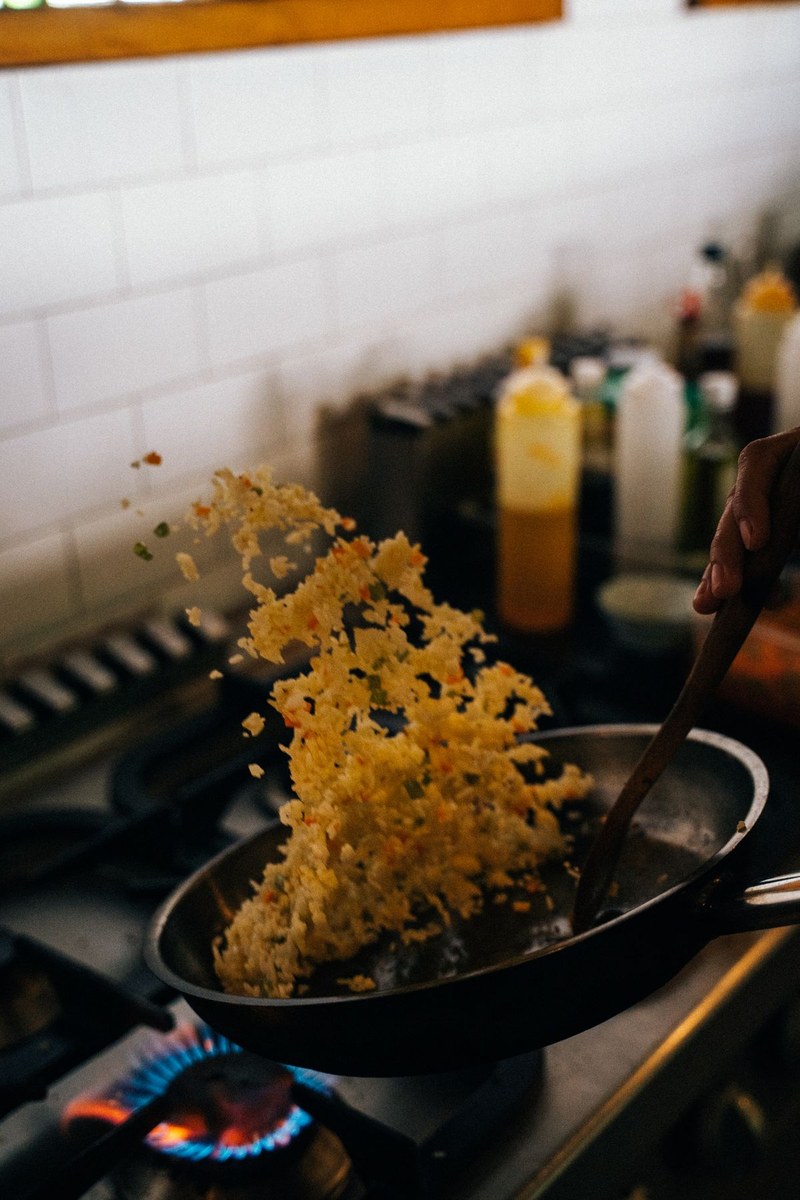
Chef tossing fried rice in a pan over a high gas flame
Putaran menu tiga hari lebih mudah bila teknik goreng nasi sudah biasa.

Libatkan ahli rumah dalam pilih sayuran supaya aduan kurang. Kanak-kanak lebih mudah cuba rasa baharu jika mereka pilih warna sayur di pasar. Tuliskan senarai beli yang pendek supaya anda tidak terbawa diskaun yang tidak perlu. Jika ada sisa nasi, rancang satu hidangan goreng pada hari berikutnya supaya makanan tidak dibuang.

Nota penutup untuk dapur minggu ini

Sebelum beli bahan baharu, buang dulu yang hampir rosak atau masak menjadi stok. Tulis tiga idea makan malam pada nota telefon setiap Ahad. Bila petang sibuk tiba, anda hanya laksanakan, bukan mula dari sifar. Dapur yang teratur bukan soal alat mahal, tetapi soal keputusan kecil yang berulang dengan tenang. Jika satu idea gagal, ganti teknik, bukan terus buang seluruh rancangan minggu. Semak semula nota pada malam Khamis supaya hujung minggu boleh diisi dengan masakan lebih perlahan jika anda mahu.

Scroll to top